
- Управление капитального строительства Администрации ЗАТО Северск
- Адрес: Томская область, ЗАТО Северск, г.Северск, ул.Лесная, 11а
- Тел.: 8 (38-23) 77-23-59
- Факс: 8 (38-23) 77-42-96
- Электронная почта: seversk-uks@gov70.ru


25 сентября 2026
«Вопрос-ответ» с Главгосэкспертизой России
23 сентября 2026
Крупнейший международный проект о науке и технологиях, созданных в России, пройдет с 28 августа по 28 сентября 2026 года
21 сентября 2026
Как вести себя при атаке БПЛА
18 сентября 2026
II Всероссийский конкурс медиа контента по благоустройству городов и поселений «Блогеры благоустройства 2.0»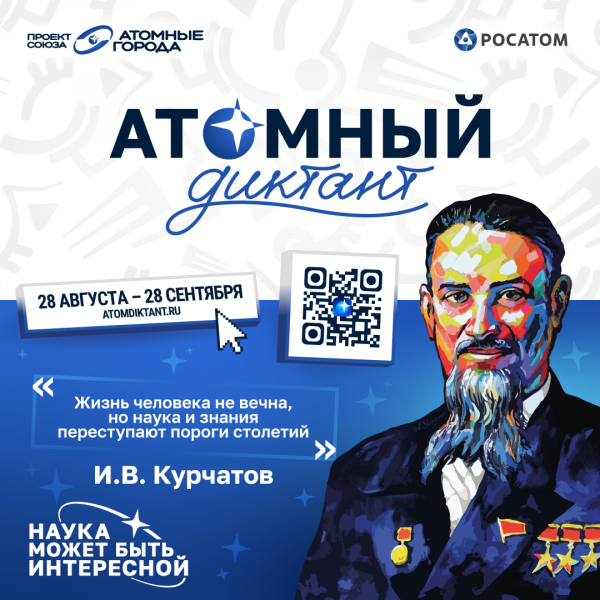
16 сентября 2026
Крупнейший международный проект о науке и технологиях, созданных в России, пройдет с 28 августа по 28 сентября 2026 годаВ совместной рубрике «Вопрос-ответ» с Главгосэкспертизой России разбираемся включены ли расходы на оплату курьерских и почтовых услуг в стоимость проектных и изыскательских работ, определяемую по сметным нормативам.
Представляем комментарий экспертов на одно из частых обращений в Главгосэкспертизу России.
Ответ:
Стоимость подготовки проектной документации и выполнения инженерных изысканий в настоящее время рассчитывается на основе комплекса утвержденных методик и сметных нормативов, в том числе:
- Методики № 707/пр (проектные работы) и Методики № 1/пр (инженерные изыскания);
- нормативных затрат (НЗ) на проектные работы и изыскания;
- Методических указаний № 620 и Методического пособия по изысканиям № НЗ-2078/10;
- справочников базовых цен (Справочники ПР и ИИ), а также сборников цен на изыскательские работы.
Если в федеральном реестре сметных нормативов одновременно присутствуют нормативные затраты и справочники с аналогичными показателями, приоритет имеют нормативные затраты. Применять Методики № 707/пр и № 1/пр вместе со справочниками допускается лишь в той части, в которой они не противоречат указанным выше методическим документам.
Согласно подпункту «В» пункта 15 Методики № 707/пр, в ценах на проектные работы, установленных на основе параметров и нормативов, уже учтены:
- оплата труда производственного и административно-управленческого персонала;
- страховые взносы;
- амортизация (или аренда) основных средств и расходы на их ремонт;
- материальные затраты;
- содержание зданий и арендная плата;
- налоги и сборы (кроме НДС);
- прибыль.
Пунктами 14–16 Методики № 1/пр установлено, что в показателях затрат на инженерные изыскания также учтены накладные расходы.
Таким образом, курьерские и почтовые услуги относятся к накладным расходам – они уже включены в нормативы цены как для проектных, так и для изыскательских работ. Дополнительно эти затраты не определяются.
Для справки: структура стоимости проектных работ утверждена в приложении № 2 к Методике № 707/пр и сформирована на основе данных проектных организаций. Аналогичный подход к учету структуры себестоимости заложен и в Методике расчета индексов изменения сметной стоимости строительства (приказ Минстроя России № 326/пр).
* источник Минстрой России
Комментирование доступно авторизованным пользователям
